Domain ieau.de kaufen?
Wir ziehen mit dem Projekt
ieau.de um.
Sind Sie am Kauf der Domain
ieau.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ieau.de kaufen?
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **


Ähnliche Suchbegriffe für Gewerbesteuer
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
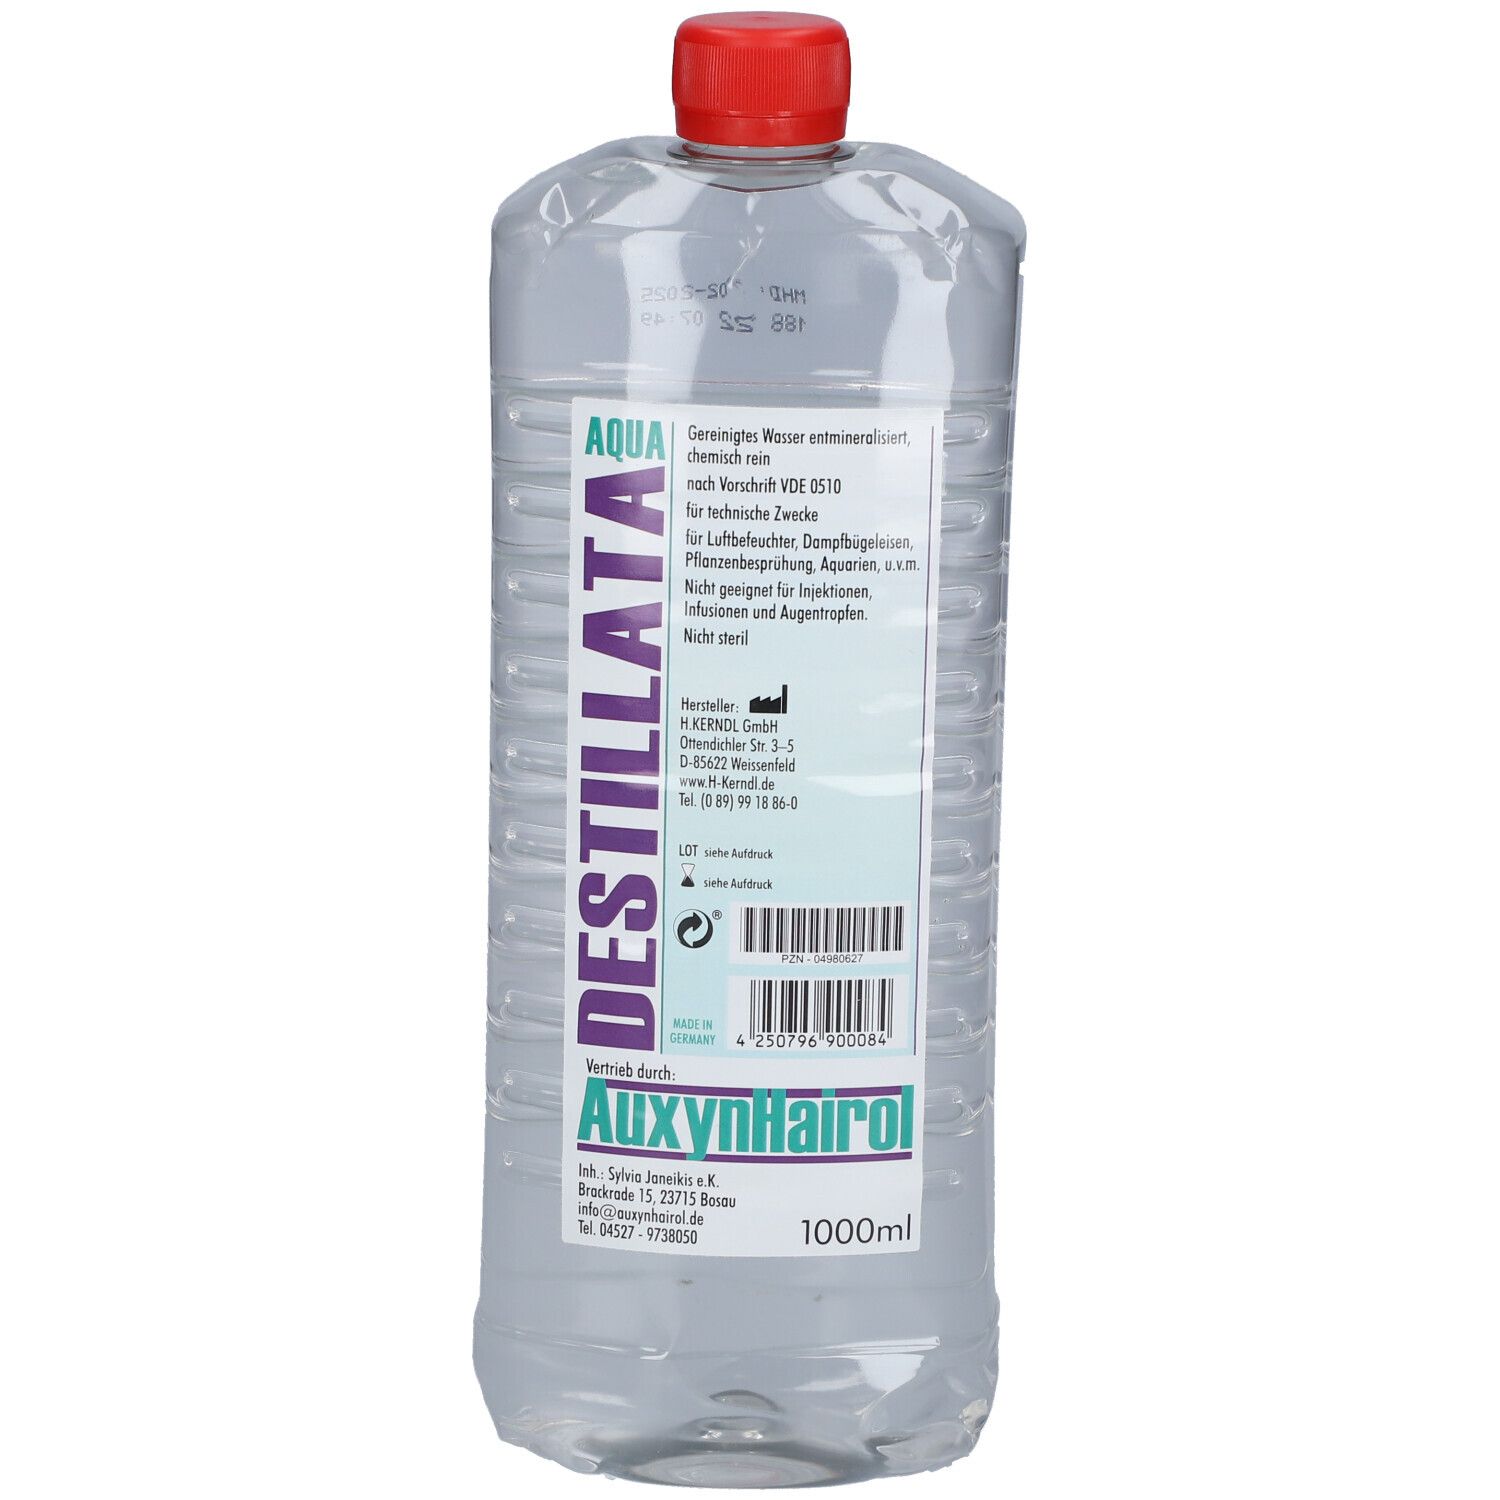
Destiliertes Wasser Aquadest 1000 ml FlüssigkeitAuxynHairol destilliertes Wasser Destilliertes Wasser wird durch Destillation (Verdampfen und anschließende Kondensation) aus normalem Leitungswasser oder aus vorgereinigtem Wasser gewonnen. Es ist weitgehend frei von Salzen, organischen Stoffen und Mikroorganismen. Es kann aber noch geringe Mengen von leicht flüchtigen Verbindungen enthalten. Anwendungsgebiete AquaDestilata (destilliertes Wasser) findet Anwendung im medizinischem und pharmazeutischem Bereich oder auch zu technischen und chemischen Zwecken. AquaDestilata ist unsteril und mikrofiltriert. Nicht anzuwenden für Infusionen, Injektionen und für Augentropfen Haushalt: für Dampfbügeleisen, Luftbefeuchter, Heizkörperverdunster, zum Besprühen und zum Gießen von Zimmerpflanzen. Keine Kalkablagerungen. Auto: zum Nachfüllen der Autobatterie, für die Scheibenwischanlage (in der Mischung mit Brennspiritus) und für den Autokühler. Labor und Kosmetikstudio, Hobby und Camping5,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
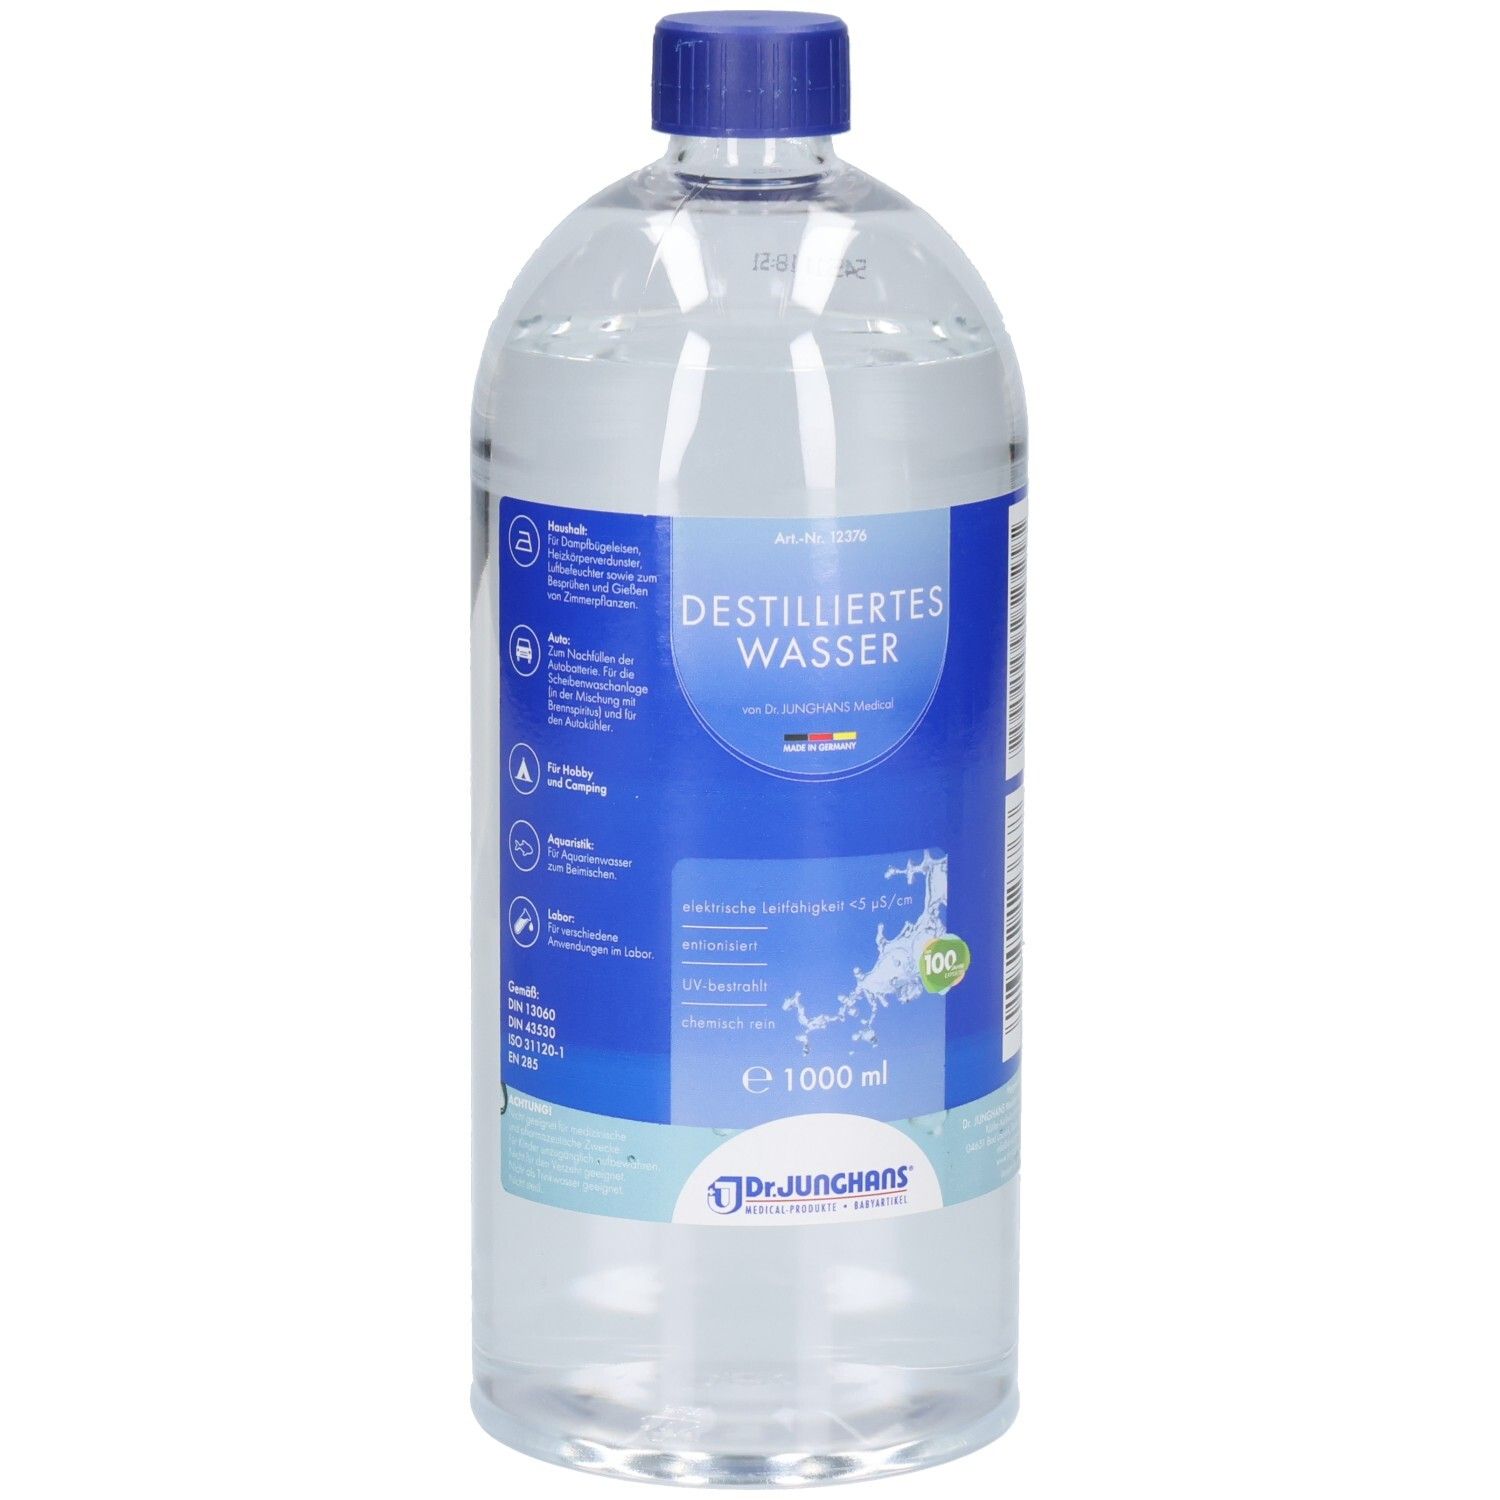
Destilliertes Wasser 1 l Flasche FlüssigkeitDr. Junghans Medical Destilliertes Wasser 1000 ml Das Dr. Junghans Medical Destillierte Wasser ist ein demineralisiertes, unsteriles Wasser in technischer Qualität. Es ist frei von Mineralien, Salzen und anderen Verunreinigungen und vielseitig im Haushalt, im Labor sowie im technischen Bereich einsetzbar. Durch seine hohe Reinheit hilft es, Kalkablagerungen zu vermeiden und eignet sich ideal für Anwendungen, bei denen mineralfreies Wasser benötigt wird. Unsteril Inhalt: 1000 ml Elektrische Leitfähigkeit: < 10 µS/cm (nach DIN 43530) Demineralisiert Chemisch rein UV-bestrahlt Made in Germany Vielseitig einsetzbar Anwendung: Geeignet zum Nachfüllen von Autobatterien, Scheibenwaschanlagen und Kühlern, für Luftbefeuchter, Heizkörperverdunster, Dampfreiniger, Bügeleisen sowie für verschiedene Anwendungen im Labor und Haushalt. Nicht für medizinische oder pharmazeutische Zwecke geeignet. Nicht als Trinkwasser verwenden. Inhaltsstoffe: Destilliertes Wasser. Hersteller: Dr. Junghans Medical GmbH Käthe-Kollwitz-Straße 34 04600 Altenburg Deutschland5,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Retterspitz Wasser innerlich 350 ml FlüssigkeitVerkauf rezeptfrei nur in Apotheken. Flaschen mit 350 ml und 1 Liter. Gegenanzeigen sind nicht bekannt. Wechselwirkungen und Nebenwirkungen sind nicht bekannt. Anbruchflasche sorgfältig verschlossen bei nicht mehr als +25°C aufbewahren, am besten im...10,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entfällt die Gewerbesteuer?
Die Gewerbesteuer entfällt, wenn ein Unternehmen keinen Gewinn erwirtschaftet, da die Steuer auf den Gewinn eines Unternehmens erhoben wird. Wenn ein Unternehmen Verluste macht, wird keine Gewerbesteuer fällig. Zudem gibt es Freibeträge, bis zu denen keine Gewerbesteuer gezahlt werden muss. In manchen Fällen können auch bestimmte Betriebe oder Organisationen von der Gewerbesteuer befreit werden, beispielsweise gemeinnützige Organisationen. Die genauen Voraussetzungen für eine Befreiung von der Gewerbesteuer können je nach Bundesland und individueller Situation variieren. **
-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
-
Wo bezahlt man Gewerbesteuer?
Die Gewerbesteuer wird in Deutschland von Unternehmen bezahlt, die einen Gewerbebetrieb führen. Sie wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Kommunen und dient der Finanzierung von öffentlichen Aufgaben und Infrastrukturmaßnahmen. **
-
Ist die Gewerbesteuer Gewinnmindernd?
Die Gewerbesteuer ist grundsätzlich nicht gewinnmindernd, da sie als Betriebsausgabe steuerlich nicht abzugsfähig ist. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben und mindert somit den zu versteuernden Gewinn. Die Gewerbesteuer ist eine Gemeindesteuer, die von den Kommunen erhoben wird und somit nicht direkt mit der Einkommensteuer verrechnet werden kann. Allerdings können Unternehmen die Gewerbesteuer als Betriebsausgabe in ihrer Gewinnermittlung berücksichtigen, was indirekt zu einer Minderung des zu versteuernden Gewinns führt. Insgesamt ist die Gewerbesteuer also ein Kostenfaktor für Unternehmen, der den Gewinn indirekt beeinflusst. **

Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
Retterspitz Wasser äußerlich 1 l FlüssigkeitSind unsere Gelenke oder Muskeln zu beansprucht, schaffen kühlende Umschläge oder Wickel schnell Erleichterung. Nutzen Sie dafür Retterspitz Äußerlich – die medizinische Flüssigkeit mit natürlichen Inhaltsstoffen lindert Schmerzen und hilft bei der Regeneration. Retterspitz Äußerlich fördert die Heilung von: Sportverletzungen Gelenkentzündungen Schwellungen aktivierter Arthrose Fieber Mastitis / Milchstau Seit Generationen bewährt unterstützt Retterspitz Äußerlich auf natürliche Weise den Heilungsprozess und ist in jeder Apotheke erhältlich. Die Anwendung ist einfach: Die Flüssigkeit wird direkt auf Wickel oder Umschläge aufgetragen und eignet sich für vielfältige Einsatzbereiche. Seit 1902. Flüssiges Medizinprodukt zur äußerlichen Anwendung als Wickel, Umschlag oder Nasse Strümpfe. Inhaltsstoffe: Citronensäure-Monohydrat, Weinsäure, Aluminiumkaliumsulfat x 12 H2O, Thymol, Arnikatinktur, Hühnerei denaturiert, gehärtet, keimfrei, Zitronenöl, Bergamottöl, Orangenblütenöl, Medizinische Seife, Macrogolglycerol-hydroxystearat, Ethanol, Gereinigtes Wasser, Rosmarinöl. Gegenanzeigen sind nicht bekannt. Wechselwirkungen und Nebenwirkungen sind nicht bekannt. Anbruchflaschen sorgfältig verschlossen bei nicht mehr als +25°C aufbewahren, am besten im Kühlschrank. Der Anbruch soll innerhalb von 12 Wochen aufgebraucht werden. Dosierung: Mit frischem Wasser 1:1 verdünnt kalt anwenden. Dauer des Wickels 1,5 bis 2 Stunden Wird Retterspitz Äußerlich versehentlich von Erwachsenen oder Kindern getrunken, besteht keine Gefahr. Bei Kindern unter 6 Jahren nur nach Rücksprache mit einem Arzt anwenden. Vor dem Anlegen eines Wickels mit Retterspitz Äußerlich ist die Behandlung mit fetten Salben oder Pudern an der betroffenen Hautstelle nicht empfehlenswert. Nicht zu empfehlen ist das Anlegen eines Retterspitz-Wickels unmittelbar nach Abnahme haut- reizender Pflaster oder umgekehrt. Die äußerlich anzuwendende Flüssigkeit ist von trüb-milchiger Beschaffenheit und hat einen aromatisch-herben Geruch. Das Mittel ist frei von tierischen Materialien, die die Gesundheit gefährden könnten. Die physikalische Therapie nutzt natürliche Maßnahmen, um einen günstigen Einfluss auf die Körperfunktionen zu nehmen. Sie sind ein wesentlicher und gefahrlos anwendbarer Bestandteil therapeutischer Maßnahmen. In diesem Zusammenhang wird Hydrotherapie als methodische Anwendung von Wasser zur Behandlung akuter oder chronischer Beschwerden, Stabilisierung der Körperfunktionen (Abhärtung), zur Vorbeugung, Rehabilitation und Regeneration eingesetzt. Größtenteils wird der Temperaturreiz des Wassers als therapeutischer Reiz ausgenutzt. Allen Entzündungen, Wunden und Verletzungsfolgen, gleichgültig an welchem Körperteil oder Organ, liegt ein Durchblutungsschaden der kleinsten Blutgefäße zugrunde, der nur mit Hilfe des Mikroskops gesehen werden kann. Er kann durch Bakterien- und Gewebegifte verursacht werden. Wickel und Umschläge mit Retterspitz Äußerlich unterstützen im Rahmen der Hydrotherapie auf...19,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Retterspitz Wasser innerlich 1 l FlüssigkeitFlaschen mit 350 ml und 1 Liter. Gegenanzeigen sind nicht bekannt. Wechselwirkungen und Nebenwirkungen sind nicht bekannt. Anbruchflasche sorgfältig verschlossen bei nicht mehr als +25°C aufbewahren, am besten im Kühlschrank. Der Anbruch soll innerhalb von 12 Wochen aufgebraucht werden. Die trüb-milchige, sauer aromatische Flüssigkeit hat einen Alkoholgehalt von 2 Vol.-%. Das Mittel ist frei von tierischen Materialien, die die Gesundheit gefährden könnten. Der sich nach längerem Stehen der Flaschen ablagernde Bodensatz wird durch das natürliche, unvermeidliche Zusammenballen feinster Eiweißflöckchen verursacht. Dieses Verhalten ist produktspezifisch und gehört zum natürlichen Erscheinungsbild. Deshalb wird Retterspitz Innerlich vor jedem Gebrauch kräftig geschüttelt. Retterspitz Innerlich ist eine auf den Normalzustand des Magensaftes eingestellte Flüssigkeit mit Pufferwirkung zur Herstellung des physiologischen Magenmilieus bei Sodbrennen, Reizmagen, Untersäuerung, Übersäuerung, Völlegefühl, Blähungen und Magenschmerzen. Retterspitz Innerlich stellt Säure zur Verfügung, wenn zu wenig Magensäure vorhanden ist. Übersäuerung (Sodbrennen) wird ebenfalls durch die Pufferlösung Retterspitz Innerlich ausgeglichen. Bei Reizmagen (Hyper-, Sub- und Anacidität), Völlegefühl, Blähungen und Magenschmerzen wird das physiologische Magenmilieu wieder hergestellt. Ohne jede Nebenwirkung. Eine Übersäuerung des Organismus durch Retterspitz Innerlich ist nicht möglich, es säuert nicht stärker an, als es durch den gesunden Magensaft geschieht. Retterspitz Innerlich ist zuckerfrei, glutenfrei, laktosefrei, für Diabetiker geeignet. Eine Übersicht der Beschwerden und Leiden, die mit Retterspitz Innerlich unterstützend behandelt werden können finden Sie im alphabetischen Verzeichnis. Dosierung:Erwachsene 3–5 mal täglich ein Likörgläser voll (20 ml) eine Viertelstunde vor den Mahlzeiten. Kinder ab dem zweiten Lebensjahr 3–5 mal täglich einen Esslöffel voll (15 ml). Bei chronischer Magen-Darmschwäche langfristige Einnahme über längere Zeit möglich. Inhaltsstoffe: Gereinigtes Wasser, Thymianöl, Orangenöl, Zitronenöl, Weinsäure, Citronensäure-Monohydrat, Alaun, Hühnerei denaturiert, gehärtet, keimfrei, Medizinische Seife, Ethanol17,87 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Destiliertes Wasser Aquadest 1000 ml FlüssigkeitAuxynHairol destilliertes Wasser Destilliertes Wasser wird durch Destillation (Verdampfen und anschließende Kondensation) aus normalem Leitungswasser oder aus vorgereinigtem Wasser gewonnen. Es ist weitgehend frei von Salzen, organischen Stoffen und Mikroorganismen. Es kann aber noch geringe Mengen von leicht flüchtigen Verbindungen enthalten. Anwendungsgebiete AquaDestilata (destilliertes Wasser) findet Anwendung im medizinischem und pharmazeutischem Bereich oder auch zu technischen und chemischen Zwecken. AquaDestilata ist unsteril und mikrofiltriert. Nicht anzuwenden für Infusionen, Injektionen und für Augentropfen Haushalt: für Dampfbügeleisen, Luftbefeuchter, Heizkörperverdunster, zum Besprühen und zum Gießen von Zimmerpflanzen. Keine Kalkablagerungen. Auto: zum Nachfüllen der Autobatterie, für die Scheibenwischanlage (in der Mischung mit Brennspiritus) und für den Autokühler. Labor und Kosmetikstudio, Hobby und Camping5,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Destilliertes Wasser 1 l Flasche FlüssigkeitDr. Junghans Medical Destilliertes Wasser 1000 ml Das Dr. Junghans Medical Destillierte Wasser ist ein demineralisiertes, unsteriles Wasser in technischer Qualität. Es ist frei von Mineralien, Salzen und anderen Verunreinigungen und vielseitig im Haushalt, im Labor sowie im technischen Bereich einsetzbar. Durch seine hohe Reinheit hilft es, Kalkablagerungen zu vermeiden und eignet sich ideal für Anwendungen, bei denen mineralfreies Wasser benötigt wird. Unsteril Inhalt: 1000 ml Elektrische Leitfähigkeit: < 10 µS/cm (nach DIN 43530) Demineralisiert Chemisch rein UV-bestrahlt Made in Germany Vielseitig einsetzbar Anwendung: Geeignet zum Nachfüllen von Autobatterien, Scheibenwaschanlagen und Kühlern, für Luftbefeuchter, Heizkörperverdunster, Dampfreiniger, Bügeleisen sowie für verschiedene Anwendungen im Labor und Haushalt. Nicht für medizinische oder pharmazeutische Zwecke geeignet. Nicht als Trinkwasser verwenden. Inhaltsstoffe: Destilliertes Wasser. Hersteller: Dr. Junghans Medical GmbH Käthe-Kollwitz-Straße 34 04600 Altenburg Deutschland5,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
-
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **
-
Wann entfällt die Gewerbesteuer?
Die Gewerbesteuer entfällt, wenn ein Unternehmen keinen Gewinn erwirtschaftet, da die Steuer auf den Gewinn eines Unternehmens erhoben wird. Wenn ein Unternehmen Verluste macht, wird keine Gewerbesteuer fällig. Zudem gibt es Freibeträge, bis zu denen keine Gewerbesteuer gezahlt werden muss. In manchen Fällen können auch bestimmte Betriebe oder Organisationen von der Gewerbesteuer befreit werden, beispielsweise gemeinnützige Organisationen. Die genauen Voraussetzungen für eine Befreiung von der Gewerbesteuer können je nach Bundesland und individueller Situation variieren. **
-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
Ähnliche Suchbegriffe für Gewerbesteuer
-
Retterspitz Wasser innerlich 350 ml FlüssigkeitVerkauf rezeptfrei nur in Apotheken. Flaschen mit 350 ml und 1 Liter. Gegenanzeigen sind nicht bekannt. Wechselwirkungen und Nebenwirkungen sind nicht bekannt. Anbruchflasche sorgfältig verschlossen bei nicht mehr als +25°C aufbewahren, am besten im...10,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Retterspitz Wasser äußerlich 1 l FlüssigkeitSind unsere Gelenke oder Muskeln zu beansprucht, schaffen kühlende Umschläge oder Wickel schnell Erleichterung. Nutzen Sie dafür Retterspitz Äußerlich – die medizinische Flüssigkeit mit natürlichen Inhaltsstoffen lindert Schmerzen und hilft bei der...19,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo bezahlt man Gewerbesteuer?
Die Gewerbesteuer wird in Deutschland von Unternehmen bezahlt, die einen Gewerbebetrieb führen. Sie wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Kommunen und dient der Finanzierung von öffentlichen Aufgaben und Infrastrukturmaßnahmen. **
-
Ist die Gewerbesteuer Gewinnmindernd?
Die Gewerbesteuer ist grundsätzlich nicht gewinnmindernd, da sie als Betriebsausgabe steuerlich nicht abzugsfähig ist. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben und mindert somit den zu versteuernden Gewinn. Die Gewerbesteuer ist eine Gemeindesteuer, die von den Kommunen erhoben wird und somit nicht direkt mit der Einkommensteuer verrechnet werden kann. Allerdings können Unternehmen die Gewerbesteuer als Betriebsausgabe in ihrer Gewinnermittlung berücksichtigen, was indirekt zu einer Minderung des zu versteuernden Gewinns führt. Insgesamt ist die Gewerbesteuer also ein Kostenfaktor für Unternehmen, der den Gewinn indirekt beeinflusst. **
-
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
-
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.